宅建試験で覚えるべき
所得税(譲渡所得)の特例は
・居住用財産の特例
・収用交換等の特例
の2種類がある
圧倒的に重要なのは「居住用財産」の特例
覚えるべきは、
———
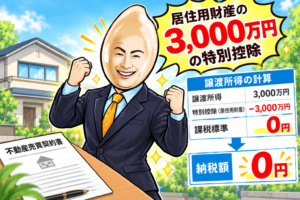
1.居住用財産の譲渡所得の特別控除
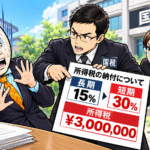
2.居住用財産の軽減税率の特例
3.特定の居住用財産の買換え特例
———
これらの居住用財産の3つの特例に
「共通する」適用要件が、
———
①身近な者への譲渡ではないこと
②譲渡時に居住、もしくは居住しなくなった日の
3年後の12月31日までに譲渡すること
③前年及び前々年に特例の適用を受けていないこと
———
まず①は、配偶者、父母、祖父母、子、孫
などへの譲渡ではないこと
次に②は、居住用財産と認められるためには
譲渡時に住んでいなければいけないのかというと
そういうわけではなく
譲渡するときには誰も住んでいなくても
住まなくなった日から3年後の年末までは
まだ居住用財産として特例が使えるということ
例えば、実家の両親が亡くなり
それから2年間空き家になっていた場合でも
譲渡時には居住用財産の特例が使えるんやね
最後に③について
こういった特例は3年に1度使えると覚えよう
特例の適用要件はこの3つをベースとして
特例ごとの細かな適用要件を覚えるといいよ🌾