印紙税は非課税になる文書も大事
ちなみに、金額の記載がない文書の
・贈与契約書
・減額の変更契約書
・権利金等がない土地賃貸借契約書
などは、記載金額がないだけで
「非課税」にはならないから注意が必要
最低金額の「200円」の税額はかかるからね
非課税文書で押さえたいのは
①金額が5万円未満の受取証書(領収書)
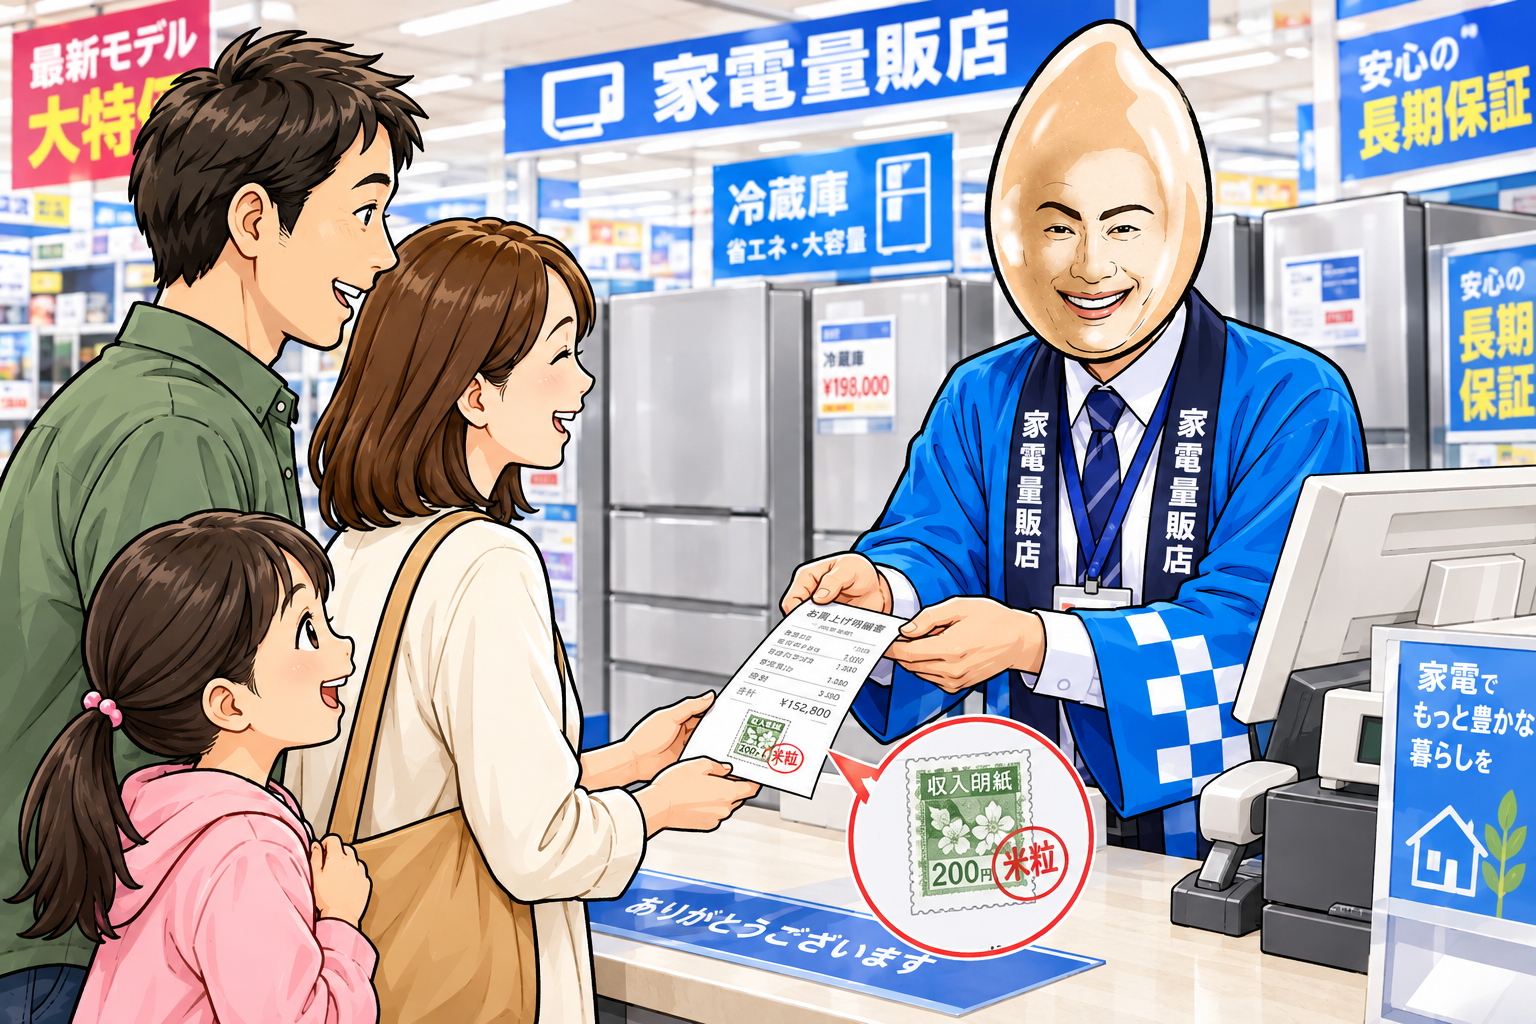
だからたとえば家電量販店で
5万円以上の冷蔵庫とか買うと
そのレシートには印紙が貼ってあるよね
②営業に関しない金銭の受取証書(領収書)
たとえば、給与所得者(会社員)が
マイホームを売却した際の領収書は
商売でやっているわけではないので非課税
③国や地方公共団体が作成する文書
たとえば、国とA社(私人)の売買契約で
契約書を作成してお互いに交付した場合に
国が保管するものはA社の作成なので課税文書
A社が保管するものは国の作成なので非課税文書
④建物の賃貸借契約書
土地の賃借権設定契約書や
地上権設定契約書は課税文書やけど、
建物の賃貸借契約書は課税文書なんやね
———
ちなみに、なぜ、これらの文書は非課税なのか?
それは、印紙税法における
「別表第一(課税物件表)」
に載っていないから
印紙税法上、これに載っているものが課税文書
載っていないものは非課税文書という扱い
そこに理屈はなく、
載ってる文書は課税、載ってない文書は非課税
だから印紙税の課税文書は覚えるしかない
がんばって覚えよう🌾