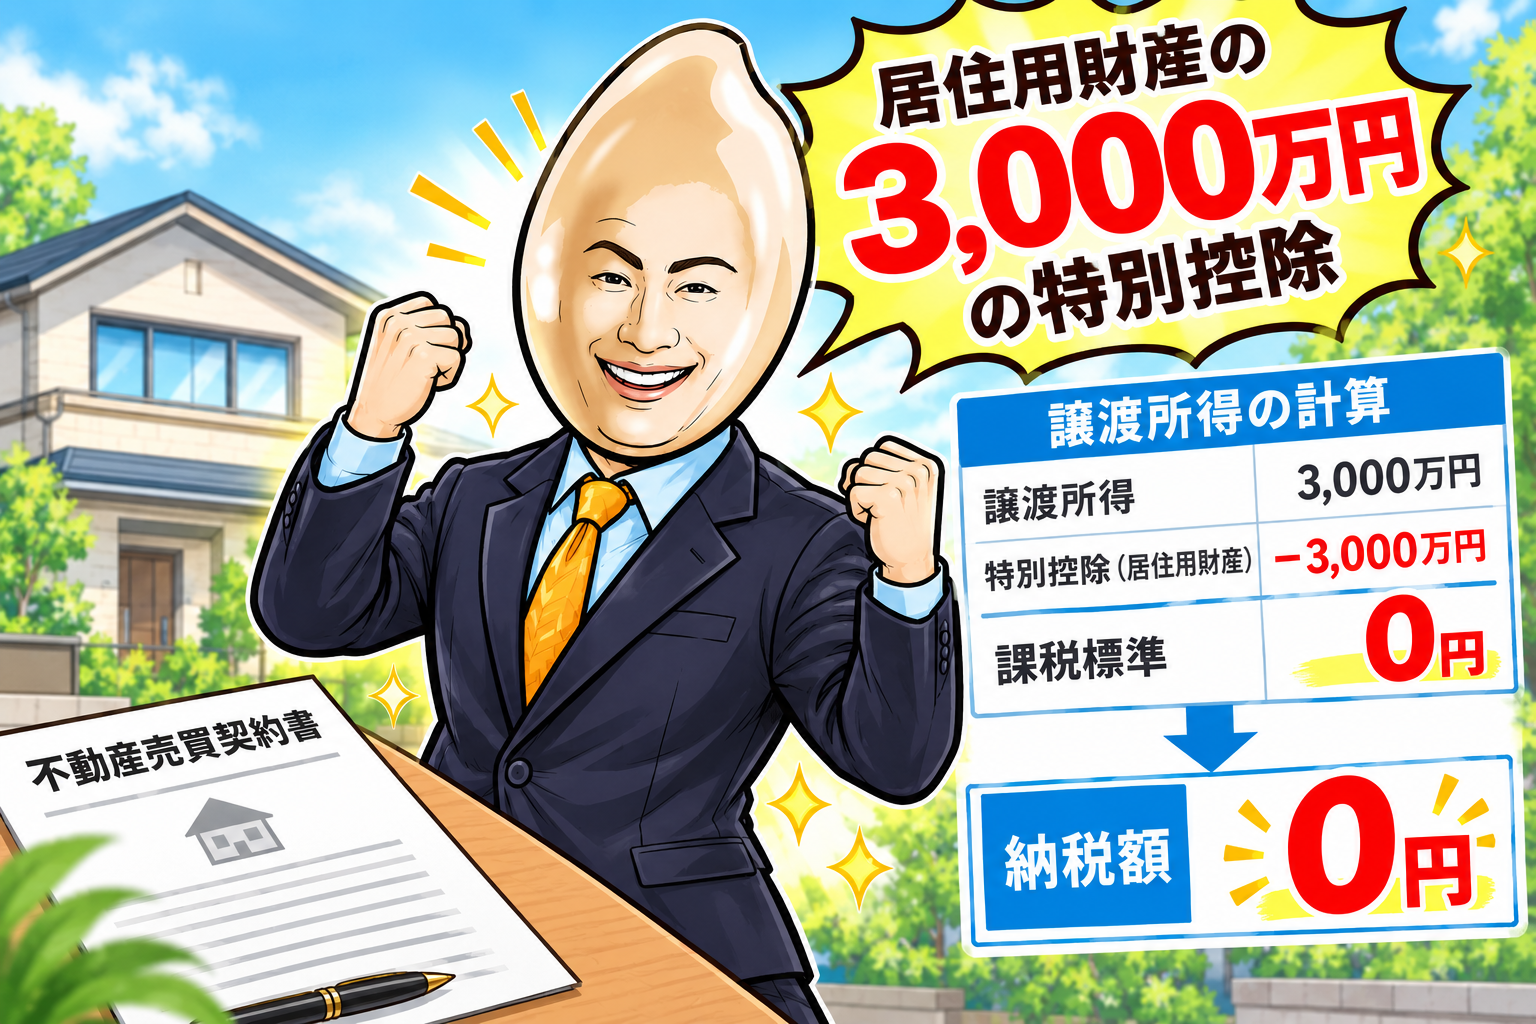
居住用財産の特例で覚えるべきは
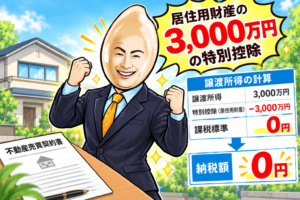
1.居住用財産の譲渡所得の特別控除
2.居住用財産の軽減税率
3.特定の居住用財産の買換え特例
そして、居住用財産の特例に共通の適用要件は、
①身近な者への譲渡ではないこと
②譲渡時に居住、もしくは居住しなくなった日の
3年後の12月31日までに譲渡すること
③前年及び前々年に特例の適用を受けていないこと
最後に、3つ目の特例
3.特定の居住用財産の買換え特例
については、
「譲渡資産」と「買換資産」の要件が出題の肝
まず、買換え特例というのは
古い家(譲渡資産)を売って、
新しい家(買換資産)を買った場合に
譲渡資産により生じた譲渡益に対して
課税を繰り延べ(先延ばし)するという特例
この特例の、譲渡資産の適用要件は
居住用財産の「3つの共通要件」に加えて、
【譲渡資産】
・居住期間が10年以上
・所有期間が10年を超える
・譲渡対価の額が1億円以下
そして、買換資産の適用要件は、
【買換資産】
・家屋の床面積が50㎡以上
・敷地の面積が500㎡以下
・譲渡資産を譲渡した日の前年1月1日から
翌年の12月31日までに取得したこと
つまり、「買換え」と認められるためには
一連の流れでにおいて
古い家を売って新しい家を買った
ということでないといけない
だから、「2026年7月1日」に
譲渡資産を譲渡したとすると、
前年の「2025年1月1日」から
翌年の「2027年12月31日」の間
に買換資産を取得したということが必要🌾