居住用財産の特例で覚えるべきは、
1.居住用財産の譲渡所得の特別控除
2.居住用財産の軽減税率の特例
3.特定の居住用財産の買換え特例
そして、
居住用財産の特例に共通の3つの要件は、
①身近な者への譲渡ではないこと
②譲渡時に居住、もしくは居住しなくなった日の
3年後の12月31日までに譲渡すること
③前年及び前々年に特例の適用を受けていないこと
これをもとに特例を見ていくと、まずは
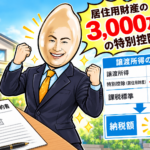
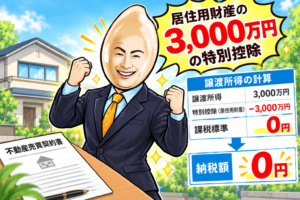
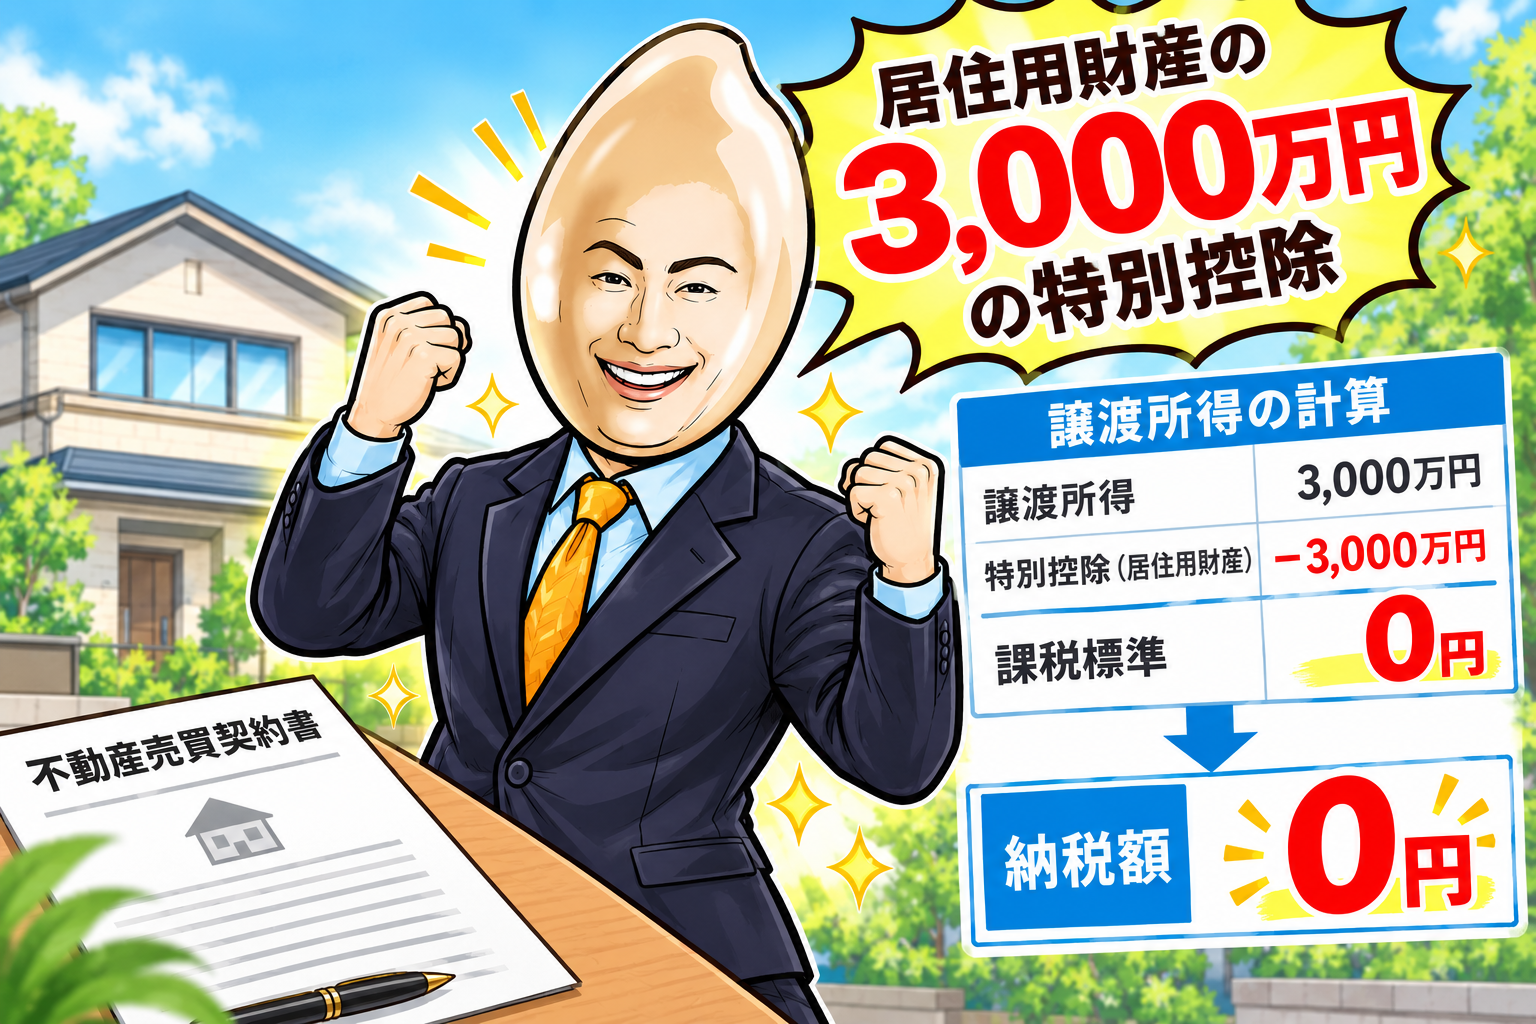
1.居住用財産の譲渡所得の特別控除
これは居住用財産を譲渡した場合に
譲渡所得の金額から
3,000万円が控除されるという課税標準の特例
適用要件は、共通の3要件に加えて、
「所有期間は問わない」
こと
これは居住用の3000万円控除だけでなく
収用交換等の5000万円控除も同じ
「特別控除」は所有期間は問わない
次に、
2.居住用財産の軽減税率の特例
これは居住用財産を譲渡した場合に
軽減された税率が適用されるということ
具体的には、
もともと長期譲渡所得の15%の税率が
5%軽減されて、10%になる
この特例の適用要件は、共通の3要件に加えて
「所有期間が10年を超えていること」
これも長期譲渡所得の税率の考え方と同じく
譲渡した年の1月1日で
所有期間が10年を超えていることが必要
そして、この居住用財産の軽減税率と
3000万円及び5000万円の特別控除は
「併用して適用できる」
具体的には、3000万円や5000万円特別控除を
差し引いた後の課税標準の金額に対して
居住用財産の軽減税率が適用される
これもよく試験に出るから覚えておきたいね🌾