
特定の居住用財産の買換え特例
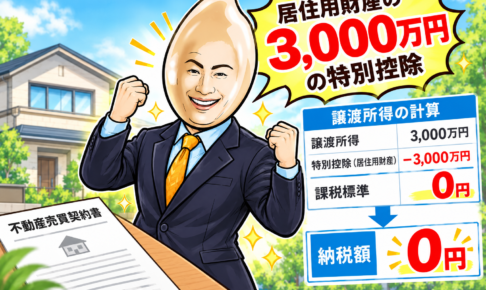
居住用財産の特例で覚えるべきは 1.居住用財産の譲渡所得の特別控除2.居住用財産の軽減税率3.特定の居住用財産の買換え特例 そして、居住用財産の特例に共通の適用要件は、 ①身近な者への譲渡ではないこと②譲渡時に居住、もし…
 2 国税
居住用財産の特例で覚えるべきは 1.居住用財産の譲渡所得の特別控除2.居住用財産の軽減税率3.特定の居住用財産の買換え特例 そして、居住用財産の特例に共通の適用要件は、 ①身近な者への譲渡ではないこと②譲渡時に居住、もし…
2 国税
居住用財産の特例で覚えるべきは、 1.居住用財産の譲渡所得の特別控除2.居住用財産の軽減税率の特例3.特定の居住用財産の買換え特例 そして、居住用財産の特例に共通の3つの要件は、 ①身近な者への譲渡ではないこと②譲渡時に…
 2 国税
宅建試験で覚えるべき所得税(譲渡所得)の特例は ・居住用財産の特例・収用交換等の特例 の2種類がある圧倒的に重要なのは「居住用財産」の特例 覚えるべきは、 ——— 1.居住用財産の譲渡所得の特別控除2.居住用財産の軽減税…
 2 国税
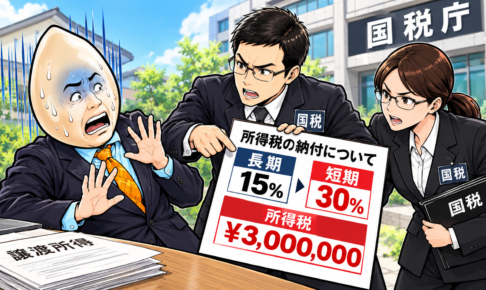
税金の計算は 課税標準×税率=税額 課税標準にあたるのは「収入ー必要経費」の所得(もうけ)の金額 そして、所得税(譲渡所得)の税率は ・15%・30% の2通りがある 譲渡所得が「長期譲渡所得」に該当するなら15%の税率…
 1 地方税
宅建試験の勉強で苦手な人が多い税法その中でもさらに苦手な人が多いのが 「所得税(譲渡所得)」 まず、所得税というのは1/1〜12/31の「所得」に対して課される「国税」 所得というのは収入そのものではなく、 収入ー必要経…
 1 地方税
固定資産税は、 「固定資産課税台帳」に1月1日時点で登録されている所有者が 「固定資産課税台帳」の登録価格から算出した税額を支払う この固定資産課税台帳ってどこから情報が来て記載してるの? 実は、その情報元は「表示の登記…
 1 地方税
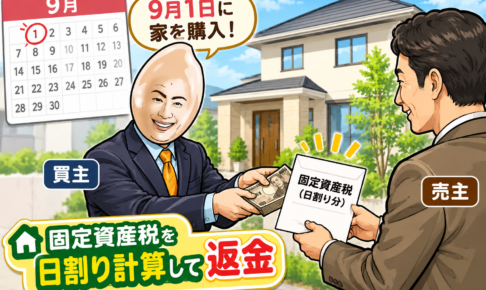
問題:不動産の所有権が売買により年度の途中で売主から買主に移った場合固定資産税は、売主と買主が所有日数に応じて納付しなければならない。 解答:× 解説:固定資産税は1月1日の所有者が支払う ↑この問題は過去問でよく目にす…
 2 国税
印紙税は非課税になる文書も大事 ちなみに、金額の記載がない文書の ・贈与契約書・減額の変更契約書・権利金等がない土地賃貸借契約書 などは、記載金額がないだけで「非課税」にはならないから注意が必要最低金額の「200円」の税…
 2 国税
印紙税の出題のキモは、「課税標準」印紙税の課税標準にあたるのは文書の「記載金額」 そして、課税文書ごとに何が記載金額に当たるのかが異なるのでそこを覚える必要があるね 特に注意すべきは ・交換契約書・贈与契約書・賃貸借契約…
 2 国税
印紙税とは、契約書や領収書などの特定の文書を作成したときに、その文書に対して課される国税 必要な金額分の印紙を購入して、貼って消印することで納税するPDFなどのデータの文書には印紙税はかからない この存在意義がよく分から…